Private Krankenversicherung und Kinder: Was passiert beim Wechsel?
Du überlegst, in die PKV zu wechseln, und hast Kinder oder wünschst dir welche? Die Kurzfassung: Dein Kind wird nicht automatisch privat versichert. Entscheidend sind dein Einkommen, das deines Partners und ob ihr verheiratet seid. Das Wichtigste in Kürze Keine…
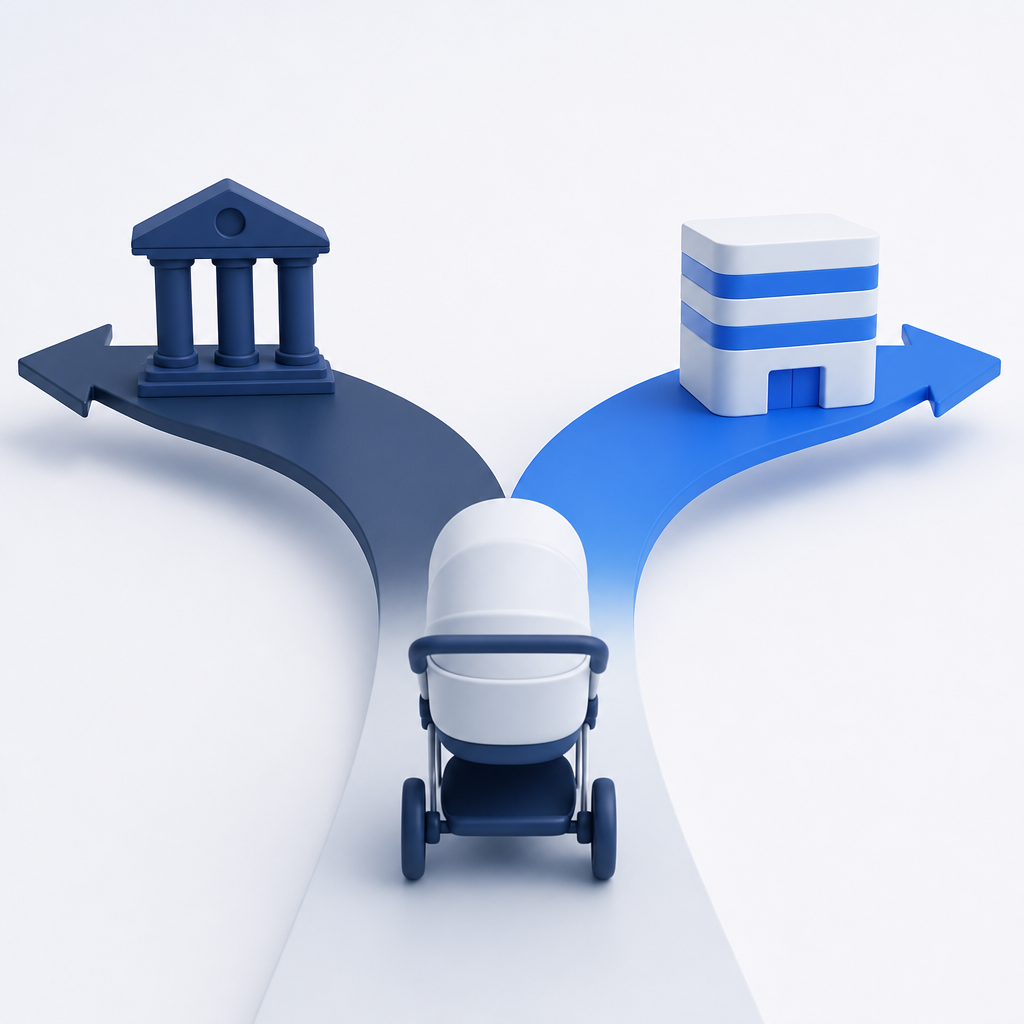
Du überlegst, in die PKV zu wechseln, und hast Kinder oder wünschst dir welche? Die Kurzfassung: Dein Kind wird nicht automatisch privat versichert. Entscheidend sind dein Einkommen, das deines Partners und ob ihr verheiratet seid.
Das Wichtigste in Kürze
- Keine Familienversicherung in der PKV: Jedes Kind braucht einen eigenen Vertrag mit eigenem Beitrag.
- GKV bleibt oft möglich: Solange ein Elternteil gesetzlich versichert ist, kann das Kind meist beitragsfrei mitversichert bleiben.
- Ausnahme: Ihr seid verheiratet, und der privat versicherte Elternteil verdient mehr und liegt über 6.450 Euro brutto im Monat (2026).
- Neugeborene nimmt die PKV ohne Gesundheitsprüfung auf, wenn du sie innerhalb von zwei Monaten nach der Geburt anmeldest.
Wann bleibt mein Kind in der GKV familienversichert?
Die Familienversicherung ist die beitragsfreie Mitversicherung von Kindern über einen gesetzlich versicherten Elternteil, die es nur in der GKV gibt. Bleibt dein Partner gesetzlich versichert, kann euer Kind grundsätzlich über ihn mitversichert bleiben. Die Ausnahme steht in § 10 Absatz 3 SGB V. Das Kind ist nicht familienversichert, wenn alle drei Punkte zutreffen:
- Ehe oder Lebenspartnerschaft: Der privat versicherte Elternteil ist mit dem GKV-Mitglied verheiratet oder verpartnert.
- Einkommen über der Grenze: Sein Gesamteinkommen liegt regelmäßig über einem Zwölftel der Jahresarbeitsentgeltgrenze, 2026 also über 6.450 Euro im Monat.
- Mehr als der Partner: Er verdient regelmäßig mehr als der gesetzlich versicherte Elternteil.
Die Jahresarbeitsentgeltgrenze (JAEG), auch Versicherungspflichtgrenze genannt, ist das Bruttoeinkommen, ab dem Angestellte in die PKV wechseln dürfen. 2026 liegt sie bei 77.400 Euro im Jahr.
Gut zu wissen: Seid ihr nicht verheiratet, greift die Ausnahme laut Gesetzeswortlaut nicht. Euer Kind kann dann über den gesetzlich versicherten Elternteil familienversichert werden, egal wie viel der andere verdient.
Beide Eltern privat oder nur einer?
| Eure Situation | Wo ist das Kind versichert? |
|---|---|
| Einer privat, einer gesetzlich, nicht verheiratet | Familienversicherung möglich |
| Verheiratet, privater Elternteil verdient weniger oder unter 6.450 €/Monat | Familienversicherung möglich |
| Verheiratet, privater Elternteil verdient mehr und über 6.450 €/Monat | PKV oder freiwillige GKV mit eigenem Beitrag |
| Beide Eltern privat | PKV oder freiwillige GKV mit eigenem Beitrag |
Eine Gehaltserhöhung oder Teilzeit nach der Elternzeit kann die Einstufung verschieben. Gerade wenn ihr Kinder plant, lässt sich bei Verticus unverbindlich prüfen, welche Konstellation für eure Familie langfristig aufgeht.
Was kostet ein Kindertarif in der PKV?
In der PKV zahlt jedes Kind einen eigenen Beitrag. Laut einer Marktübersicht liegen Kindertarife ohne Beihilfe 2026 meist bei 120 bis 250 Euro im Monat, je nach Leistungsumfang.
Als Angestellter bekommst du auch für dein Kind einen Arbeitgeberzuschuss von bis zu 50 Prozent. Der Höchstbetrag gilt aber für dich und deine Kinder zusammen: 2026 sind das 508,59 Euro im Monat für die Krankenversicherung. Liegt dein eigener Beitrag schon nahe an dieser Grenze, zahlst du den Kinderbeitrag größtenteils selbst.
Beim Übergang in den Jugend- und Erwachsenentarif steigen die Beiträge zudem, warnt die Verbraucherzentrale Hamburg.
Kinderwunsch: So funktioniert die Kindernachversicherung
Über die Kindernachversicherung (§ 198 VVG) versicherst du dein Baby in deiner PKV:
- Keine Gesundheitsprüfung und keine Risikozuschläge
- Keine Wartezeiten, der Schutz gilt ab Geburt
- Voller Schutz auch bei Vorerkrankungen oder Behinderung
Die Bedingungen: Ein Elternteil ist bei der Geburt seit mindestens drei Monaten privat versichert, und der Antrag geht innerhalb von zwei Monaten nach der Geburt beim Versicherer ein. Verpasst du die Frist, fallen diese Vorteile weg. Kläre deshalb schon in der Schwangerschaft, wo euer Kind versichert werden soll.
Achtung: Die Grenze steigt 2027
Das GKV-Beitragssatzstabilisierungsgesetz ist beschlossen und hebt die JAEG 2027 außerordentlich um 3.600 Euro an, zusätzlich zur normalen Anpassung. Laut Referentenentwurf liegt sie dann bei 84.150 Euro. Kabinett und Bundesrat müssen noch zustimmen (Stand: 30.09.2026). Damit steigt voraussichtlich auch die Monatsgrenze für die Familienversicherung. Wer bereits privat versichert ist, hat laut PKV-Verband in der Regel Bestandsschutz.
Fazit
Ob dein Kind beitragsfrei in der GKV bleiben kann, hängt vor allem am Trauschein und am Einkommensvergleich. Wenn ihr in den nächsten Jahren Nachwuchs plant, zeigt eine unverbindliche Prüfung bei Verticus, ob sich die PKV für euch als Familie wirklich rechnet.
FAQ
Kann mein Kind in der GKV bleiben, wenn ich in die PKV wechsle?
Meistens ja, sofern dein Partner gesetzlich versichert ist. Ausnahme: Ihr seid verheiratet und du verdienst mehr und über der Grenze.
Gibt es in der PKV eine Familienversicherung?
Nein. Jedes Familienmitglied hat einen eigenen Vertrag mit eigenem Beitrag.
Wie lange habe ich Zeit, mein Neugeborenes anzumelden?
Zwei Monate ab Geburt, dann ohne Gesundheitsprüfung.
Zahlt mein Arbeitgeber für mein Kind mit?
Ja, anteilig, gedeckelt auf insgesamt 508,59 Euro monatlich (2026).
Was gilt, wenn beide Eltern privat versichert sind?
Keine beitragsfreie Familienversicherung. Das Kind wird privat oder freiwillig gesetzlich versichert.
Zusammenfassung als PDF
Die wichtigsten Informationen dieses Artikels - uebersichtlich auf einer DIN-A4-Seite zusammengefasst.
- Kostenlos
- Ideal zum Ausdrucken
Hinweis: Dieser Artikel ersetzt keine individuelle Rechts-, Versicherungs- oder Finanzberatung.
Quellen
- Gesetze im Internet: § 10 SGB V Familienversicherung – https://www.gesetze-im-internet.de/sgb_5/__10.html
- vdek: Neuerungen im Gesundheitswesen 2026 – https://www.vdek.com/politik/was-aendert-sich/gesundheitswesen-2026.html
- PKV-Serviceportal (PKV-Verband): PKV-versichert und schwanger – https://www.privat-patienten.de/verbraucher/pkv-versichert-und-schwanger-was-sollte-ich-beachten/
- PKV-Serviceportal (PKV-Verband): Neue Versicherungspflichtgrenze 2027 – https://www.privat-patienten.de/verbraucher/neue-versicherungspflichtgrenze-was-sich-fuer-sie-aendert/
- Verbraucherzentrale Hamburg: Beitragssprünge für Kinder und Jugendliche – https://www.vzhh.de/print/pdf/node/4455
- HanseMerkur: Babys und Kinder in der PKV (Arbeitgeberzuschuss) – https://www.hansemerkur.de/kundenthemen/kinder-pkv
- transparent-beraten.de: Private Krankenversicherung für Kinder (Kostenspanne) – https://www.transparent-beraten.de/private-krankenversicherung/berufsgruppen/kinder/