PKV-Auswahl: Das magische Dreieck aus Leistung, Beitrag und Stabilität
Leistung, Beitrag und Stabilität sind die drei entscheidenden Faktoren bei der PKV-Auswahl. Wer private Krankenversicherung vergleichen will, sollte nicht nur auf den Einstiegsbeitrag achten, sondern auch auf Tarifwechselrechte und die Beitragsentwicklung.
Wer eine private Vollversicherung wählt, will umfassenden Schutz, einen günstigen Beitrag und die Zuversicht, dass dieser Beitrag über die Jahre verlässlich bleibt. Alle drei Ziele sind berechtigt. Alle drei zugleich zu maximieren, geht praktisch nicht.
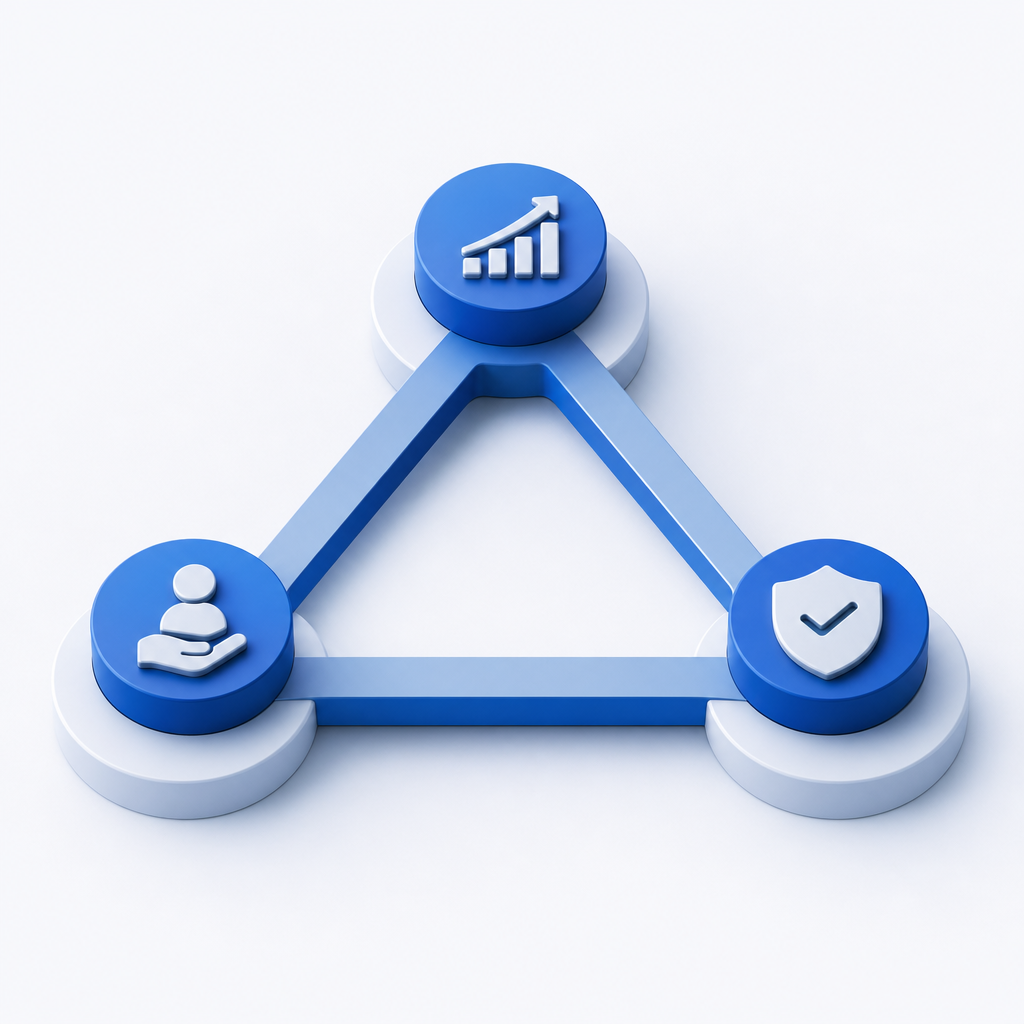
Wie bei der Geldanlage Rendite, Risiko und Liquidität in einem Spannungsverhältnis stehen, hat auch die PKV-Auswahl drei Ecken. Wer eine verstärkt, gibt bei einer anderen nach. Die Grafik macht diesen Zielkonflikt sichtbar.
Die drei Ecken
Leistung ist der Versicherungsschutz: ambulant, stationär, Zahn, Heilmittel, Psychotherapie, Selbstbehalt und die übrigen Leistungsgrenzen. Dazu gehören auch die späteren Anpassungsmöglichkeiten. Der Vertrag läuft oft über Jahrzehnte, und der Bedarf ändert sich, etwa durch Kinder, den Eintritt in den Ruhestand oder den Wunsch nach einem anderen Selbstbehalt. Optionsrechte ohne erneute Gesundheitsprüfung und der Tarifwechsel beim eigenen Versicherer nach § 204 VVG gehören deshalb fest zu dieser Ecke. Beim Tarifwechsel werden erworbene Rechte und die Alterungsrückstellung angerechnet. Eine neue Gesundheitsprüfung betrifft nur Mehrleistungen.
Beitrag ist, was jemand heute zahlt. Der Einstiegsbeitrag lässt sich leicht vergleichen, deshalb fällt der Blick oft zuerst darauf. Er sagt aber wenig darüber, was der Vertrag in zehn oder zwanzig Jahren kostet. Ein niedriger Beitrag kann zu einer schmaleren Leistung gehören oder zu einer engeren Kalkulation. Beides sieht man dem Monatsbeitrag nicht an.
Stabilität ist, wie zuverlässig der Beitrag über die Jahre bleibt. Beiträge in der privaten Krankenversicherung dürfen nicht frei steigen. Sie dürfen nur angepasst werden, wenn die Versicherungsleistungen in einem Tarif um mehr als 10 Prozent (oder einen in den Bedingungen festgelegten niedrigeren Wert) oder die Sterbewahrscheinlichkeiten um mehr als 5 Prozent von der Kalkulation abweichen, und ein unabhängiger Treuhänder zustimmt. So regeln es § 155 VAG und § 203 VVG. Ob ein Versicherer das über lange Zeit gut hinbekommt, zeigen eher die Beitragshistorie, Unternehmensratings und die Substanz des Unternehmens als ein einzelner Jahreswert. Ein schrumpfender Bestand allein lässt keinen Schluss auf künftige Beitragserhöhungen zu. Ein wachsender Bestand ist ebenso wenig eine Garantie für stabile Beiträge.
Warum nicht alle drei zugleich?
Ein sehr günstiger Einstiegsbeitrag bei sehr umfassenden Leistungen geht oft zulasten der Stabilität. Leistungsstark und auf Dauer stabil bedeutet meist einen höheren Beitrag von Anfang an. Günstig und stabil heißt oft, dass der Schutz schmaler geschnitten ist, etwa durch einen höheren Selbstbehalt oder engere Leistungsgrenzen.
Der häufigste Fehler bei der Auswahl ist deshalb, nur die Achse aus Beitrag und Leistung zu betrachten, also einen reinen Preis-Leistungs-Vergleich zu machen, und die Stabilität zu unterschätzen.
So lässt sich das Dreieck nutzen
Das Dreieck ist kein Rechenmodell, sondern ein Raster für die Entscheidung. Bei jedem Angebot lässt sich klären, welche Ecke feststehen soll und welche jemand bereit ist, ein Stück zurückzunehmen.
- Zuerst den benötigten Schutz klären, einschließlich der Frage, wie sich der Vertrag später anpassen lässt.
- Den heutigen Beitrag nicht isoliert betrachten, sondern im Verhältnis zu diesem Schutz.
- Die Stabilität prüfen: die Beitragshistorie über mehrere Jahre, ein Unternehmensrating, die Bilanzkennzahlen. Ein einzelnes Jahr reicht nicht.
Interessenten muss der Versicherer vor Vertragsschluss eine Übersicht über die Beitragsentwicklung der vergangenen zehn Jahre geben, für einen Musterkunden mit Eintrittsalter 35 (§ 3 VVG-InfoV). Bestandskunden sehen ihre eigene Historie in den Beitragsbriefen. Mit jeder Erhöhung muss der Versicherer auf das Recht zum Tarifwechsel hinweisen, ab 60 Jahren zusätzlich konkrete günstigere Tarife nennen (§ 6 VVG-InfoV).
Ob ein anderer Tarif, ein höherer Selbstbehalt oder das Beibehalten des Vertrags passt, hängt vom einzelnen Vertrag, vom Alter und vom Gesundheitszustand ab. Eine individuelle, unabhängige Beratung ist deshalb sinnvoll.
Zusammenfassung als PDF
Die wichtigsten Informationen dieses Artikels - uebersichtlich auf einer DIN-A4-Seite zusammengefasst.
- Kostenlos
- Ideal zum Ausdrucken
FAQ
Kann ich Leistung, Beitrag und Stabilität gleichzeitig maximieren?
Praktisch nicht. Wer eine Ecke verstärkt, gibt bei einer anderen nach. Das Dreieck macht diesen Zielkonflikt sichtbar, es ist kein Rechenmodell.
Reicht ein günstiger Beitrag bei guten Leistungen als Entscheidungskriterium?
Nicht allein. Genau das ist die Achse, auf die der Blick oft fällt. Die Stabilität, also die Beitragshistorie, Ratings und die Substanz des Unternehmens, gehört als dritte Ecke dazu.
Wie prüfe ich die Stabilität?
Über mehrere Jahre: die eigene oder die gesetzlich vorgesehene Beitragshistorie, Unternehmensratings und Bilanzkennzahlen. Der Bestand allein erlaubt keine Prognose über künftige Erhöhungen.
Gehört der Tarifwechsel zur Leistung?
Ja, als Möglichkeit, den Schutz später anzupassen, ohne den Versicherer zu wechseln. Nach § 204 VVG können Versicherte beim eigenen Versicherer in Tarife mit gleichartigem Versicherungsschutz wechseln. Erworbene Rechte und die Alterungsrückstellung werden angerechnet.