Zum Inhalt springen
verticus Finanzmanagement AG
Artikel per Abrufnummer suchen

Ihr verticus Berater

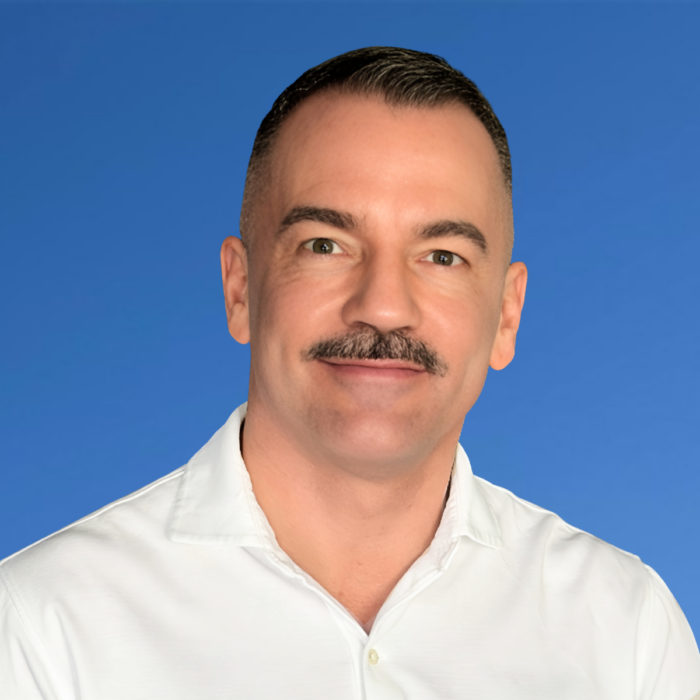
Thorsten Abeln

Versicherungsmakler

Hamburg & Umgebung

Über Thorsten Abeln

Starre Vergleichsportale und "billige" Lockangebote bringen Sie nicht weiter. Wenn es um Ihre Gesundheit geht, zählt kein 08/15-Tarif, sondern eine private Krankenversicherung, die exakt zu Ihrem Leben passt. Dafür stehe ich mit meiner Beratung - immer persönlich, immer individuell.

Als langjähriger Unternehmer weiß ich, wie entscheidend Substanz, Fakten und eine Beratung auf Augenhöhe sind. Da ich selbst seit über 20 Jahren in der Privaten Krankenversicherung versichert bin, kenne ich die Kundenseite aus zwei Jahrzehnten eigener Praxis – mit allen Fragen, Beitragsanpassungen und Tarifdetails.

Heute verbinde ich diese Erfahrung mit der Fachstärke der verticus AG. Statt auf Verkäufer-Rhetorik oder schnelle Abschlüsse setze ich auf eine absolut unabhängige Begleitung – pragmatisch, entspannt und immer im besten Interesse meiner Kunden.

20 Fragen an Thorsten Abeln

10 Fragen an den Makler Persönlich. Ehrlich. Auf den Punkt.
01

Warum sind Sie Versicherungsmakler geworden?

Ich war mein ganzes Leben lang Unternehmer – zuletzt im Bereich der medizinischen Wirkstoffkosmetik, wo es immer um Fakten, Substanz und hohe Qualitätsstandards ging. Gleichzeitig bin ich selbst seit über 20 Jahren in der Privaten Krankenversicherung. Ich kenne die Kundenseite mit all ihren Fragen, Beitragsanpassungen und Tarifwechseln aus zwei Jahrzehnten eigener Praxis.

Über die Jahre – auch im Austausch mit anderen Selbstständigen – habe ich immer wieder gemerkt, wie viel Unsicherheit bei diesem Thema herrscht und wie schwer es ist, eine Beratung zu finden, die wirklich unabhängig ist und ohne klassische Verkäufer-Rhetorik auskommt.

Mit 53 Jahren und meiner Erfahrung als Unternehmer gehe ich das heute ganz entspannt an. Ich brauche keine schnellen Abschlüsse, sondern nutze meinen Hintergrund, um Menschen auf Augenhöhe dabei zu helfen, bei ihrer wichtigsten Absicherung die richtige Wahl zu treffen.

02

Was macht Ihnen an Ihrer Arbeit besonders viel Freude?

Am meisten Freude macht mir die Übersetzungarbeit und das Lösen konkreter Aufgabenstellungen. Die Private Krankenversicherung ist ein extrem individuelles Thema. Jeder Kunde bringt eine eigene Lebensplanung, eigene Wünsche und oft auch eine ganz spezifische gesundheitliche Vorgeschichte mit.

Viele Menschen kommen mit viel Unsicherheit oder Halbwissen zu mir. Die Bedingungen der Versicherer zu durchleuchten, das Wichtige vom Unwichtigen zu trennen und dem Kunden das Ganze so zu erklären, dass er es ohne Fachchinesisch versteht – das ist mir ein echtes Anliegen.

Wenn ein Kunde am Ende des Gesprächs sagt: 'Endlich habe ich das Thema verstanden und weiß genau, wo ich stehe' – dann ist das ein richtig gutes Gefühl. Es geht mir schlicht darum, Orientierung zu geben und eine Entscheidung zu ermöglichen, mit der der Kunde langfristig gut schläft.

03

Für welche Menschen sind Sie der richtige Ansprechpartner?

Ich bin der richtige Ansprechpartner für Selbstständige, Unternehmer und gut verdienende Angestellte, die eine ehrliche Beratung auf Augenhöhe suchen. Also Menschen, die eine klare, fundierte Entscheidung treffen wollen und keinen Verkäufer brauchen, der ihnen etwas aufschwatzt.

Da ich selbst jahrzehntelang selbstständig war, kenne ich die Perspektive meiner Kunden aus eigener Erfahrung. Ich verstehe die wirtschaftlichen Überlegungen, die Ängste vor Beitragsentwicklungen im Alter und den Wunsch nach echter Planungssicherheit.

Ich habe mich bewusst auf den Bereich der Angestellten und Unternehmer fokussiert, um hier maximale Tiefe und Qualität in der Beratung zu bieten. Spezialnischen wie die Beihilfeberatung für Beamte überlasse ich gerne anderen Kollegen, die darauf spezialisiert sind. Mir geht es um die Menschen, deren Lebens- und Arbeitswelt ich aus eigener Praxis durch und durch verstehe.

04

Wann raten Sie einem Interessenten ausdrücklich von einem Wechsel in die private Krankenversicherung ab?

Ich rate immer dann klar ab, wenn die Rahmenbedingungen langfristig nicht passen. Die PKV ist eine Entscheidung für das ganze Leben und muss auch in schwierigen Phasen bezahlbar und sinnvoll bleiben.

Konkret gibt es für mich drei klare Ausschlusskriterien:

1.) Instabile oder knappe Finanzen: Wer die PKV nur wählt, um kurzfristig ein paar Euro im Vergleich zur Gesetzlichen zu sparen, ist dort falsch. Wenn die Einkommensverhältnisse schwankend oder die finanziellen Rücklagen zu gering sind, um künftige Beitragsanpassungen gelassen mitzugehen, bleibt man besser in der GKV.

2.) Schwieriges Gesundheitsprofil: Wenn bestehende Vorerkrankungen zu massiven Risikozuschlägen oder Leistungsausschlüssen führen würden, verwässert das den eigentlichen Schutz. Dann steht der Preis in keinem Verhältnis mehr zum Mehrwert.

3.) Eingeschränkte Flexibilität in der Lebensplanung: Wer zum Beispiel eine große Familie mit vielen beitragsfrei mitzuversichernden Kindern plant und gleichzeitig kein dauerhaft hohes Einkommen absehbar ist, fährt mit dem System der gesetzlichen Kasse finanziell oft schlicht sicherer.

Meine Aufgabe ist es nicht, jemanden 'in die PKV zu quatschen', sondern sauber abzuwägen. Wenn das Ergebnis lautet, dass die Gesetzliche der bessere Weg ist, sage ich das genauso direkt.

05

Was unterscheidet eine gute Beratung von einem reinen Tarifvergleich?

Ein reiner Tarifvergleich kratzt nur an der Oberfläche – er schaut meistens nur auf den Preis und "Goodies" wie z.B. Rückerstattungen im Heute. Eine gute Beratung dagegen schaut auf das Kleingedruckte im Bedingungswerk und auf die Zukunft.

Der entscheidende Unterschied liegt in drei Punkten:

1.) Bedingungsqualität statt Preisvergleich: Ein günstiger Tarif bringt nichts, wenn im Leistungsfall das Kleingedruckte greift. Gute Beratung analysiert die medizinischen Details – zum Beispiel wie Hilfsmittel, offene Kataloge oder Beitragsbefreiungen geregelt sind.

2.) Saubere Aufarbeitung der Gesundheitshistorie: Ein Vergleichsrechner fragt Vorerkrankungen nicht rechtssicher ab. In einer echten Beratung arbeiten wir die Gesundheitshistorie akribisch auf, um spätere Probleme mit der vorvertraglichen Anzeigepflicht garantiert auszuschließen.

3.) Blick auf das Gesamtsystem: Eine PKV ist kein Produkt, das man nach zwei Jahren einfach wieder kündigt. Gute Beratung kalkuliert die Beitragsentwicklung im Alter mit ein, berücksichtigt steuerliche Aspekte und passt den Schutz an die langfristige Lebensplanung an.

Ein Tarifvergleich liefert Daten. Eine gute Beratung liefert Rechtssicherheit, Transparenz und ein gutes Gefühl für die nächsten Jahrzehnte.

06

Welcher Kundenfall ist Ihnen besonders in Erinnerung geblieben?

Ganz besonders in Erinnerung geblieben ist mir die Anfrage eines Interessenten Anfang 50. Er war verärgert über das gesetzliche System und wollte vor allem aus Frust in die PKV wechseln. Auf den ersten Blick passte alles, und er war sogar bereit, durch ein paar Vorerkrankungen nötige Risikozuschläge in Kauf zu nehmen.

Wenn man nur die Provision sieht, schließt man so einen Vertrag ab. Aber wenn man die Gesamtsituation betrachtet, war klar: Mit Anfang 50 ist das Zeitfenster für den Aufbau von Altersrückstellungen extrem kurz. Die Beiträge wären für ihn im Rentenalter mit hoher Wahrscheinlichkeit zu einer echten Belastung geworden.

Ich habe ihm das sehr transparent vorgelegt und ihn bitten müssen, noch einmal in sich zu gehen, ob ein Wechsel aus den richtigen, langfristigen Motiven erfolgt – oder nur aus kurzfristigem Ärger. Er war im ersten Moment irritiert und auch etwas vor den Kopf gestoßen.

Ein paar Wochen später schrieb er mir eine kurze Nachricht: 'Danke, Herr Abeln, Sie hatten recht.' Solche Momente prägen sich ein. Sie zeigen mir, dass es richtig ist, Haltung zu bewahren – auch wenn das bedeutet, auf einen einfachen Abschluss zu verzichten.

07

Welche Eigenschaft zeichnet Sie als Berater besonders aus?

Meine größte Stärke ist genau das, was manche im ersten Moment vielleicht als Schwäche sehen würden: Ich bin kein klassischer Vertriebler.

Ich verfolge kein Verkaufsziel, ich arbeite nicht mit Abschlussdruck und ich nutze keine Verkäufer-Rhetorik. Ich sehe mich schlicht als unabhängiger Berater und Sparringspartner. Durch meine Jahrzehnte als Selbstständiger habe ich gelernt, zuzuhören, Dingen auf den Grund zu gehen und Qualität über schnelle Erfolge zu stellen.

Meine Kunden spüren sofort, dass da jemand sitzt, der finanziell ungebunden ist, das Thema entspannt angeht und ihnen auf Augenhöhe begegnet. Meine ausgeprägte Haltung ist: Ich verkaufe nichts, sondern ich helfe Menschen dabei, eine fundierte, für sie richtige Entscheidung zu treffen. Und genau diese 'Nicht-Verkäufer-Mentalität' schafft ein enormes Vertrauen.

08

Wie halten Sie Ihr Fachwissen aktuell?

Fachwissen ist in einem komplexen Segment wie der PKV der wichtigste Hebel. Ich setze dabei bewusst nicht auf beliebige, allgemeine Weiterbildungsveranstaltungen, sondern stütze mich auf ein spezialisiertes Profi-Netzwerk: Ich bin Partner der verticus AG.

Die verticus AG ist seit rund 20 Jahren als echte Instanz extrem erfolgreich auf die Private Krankenversicherung fokussiert. Durch diese Anbindung habe ich direkten Zugriff auf tiefgehendes Spezialwissen, Fachschulungen und hervorragende Kontakte zu den Vorständen und Leistungsabteilungen aller relevanten Versicherer.

Zudem nutze ich den Risikovoranfrage-Service und den fachlichen Austausch innerhalb dieses Netzwerks täglich. Das gibt mir als Einzelberater die Stärke und das Hintergrundwissen einer etablierten Fachorganisation – und meinen Kunden die Garantie, dass jede Auskunft auf dem neuesten Stand von Rechtsprechung, Tariflandschaft und Annahmepraxis basiert.

09

Was machen Sie außerhalb Ihrer Arbeit gerne?

Wenn ich den Schreibtisch verlasse, brauche ich den bewussten Ausgleich. Ich habe jetzt keine klassischen Vereins-Hobbies, aber ich bin leidenschaftlich gerne unterwegs.

Das Reisen ist für mich ein großer Punkt – einfach mal rauskommen, neue Perspektiven gewinnen und durchatmen. Und da ich noch gar nicht so lange in Hamburg lebe, nutze ich aktuell jede freie Zeit, um meine neue Heimat Stück für Stück zu entdecken. Ich liebe es, einfach durch die verschiedenen Viertel zu streifen, das kulturelle Angebot der Stadt zu nutzen und Hamburg immer besser kennenzulernen.

Das bringt den Kopf frei und gibt mir die Energie und Gelassenheit, die ich für meine tägliche Arbeit brauche.

10

Was möchten Sie, dass ein Kunde nach dem ersten Gespräch über Sie sagt?

Ich wünsche mir, dass ein Kunde nach unserem ersten Termin mit dem Gefühl rausgeht: ‚Der wollte mir nichts verkaufen, sondern hat mir das Thema endlich verständlich erklärt.‘

Mir ist wichtig, dass er spürt, dass wir ein Gespräch auf Augenhöhe geführt haben – von Mensch zu Mensch und auf beruflich gleicher Ebene. Wenn der Kunde den Raum oder den Videocall verlässt und sagt, dass er jetzt absolute Klarheit hat und sich fachlich wie persönlich bestens aufgehoben fühlt, dann war das Erstgespräch ein voller Erfolg!

10 Fragen, die Kunden wirklich stellen Die wichtigsten Antworten auf Ihre Fragen.
Bin ich bei Ihnen mit meinem Anliegen richtig?

Wenn Sie Selbstständiger, Unternehmer oder gut verdienender Angestellter sind und eine ehrliche Beratung auf Augenhöhe suchen, ja. Ich helfe Menschen, die eine klare, fundierte Entscheidung für ihre gesundheitliche Absicherung treffen wollen – ohne Verkaufsdruck, dafür mit Transparenz und der nötigen Ruhe.

Muss ich etwas abschließen, wenn ich mich beraten lasse?

Nein, absolut nicht. Die Beratung ist für Sie völlig unverbindlich. Mein Ziel ist es, Ihnen Orientierung zu geben und Klarheit zu schaffen. Ob Sie sich am Ende für einen Wechsel entscheiden oder alles so belassen wie es ist, liegt ganz allein bei Ihnen.

Was kostet Ihre Beratung?

Die Beratung ist für Sie kostenfrei. Wie bei jedem freien Versicherungsmakler erfolgt die Vergütung im Erfolgsfall über eine Provision durch den Versicherer. Diese Einkalkulation ist bei allen Anbietern im Tarif sowieso standardmäßig enthalten – für Sie entstehen dadurch also keinerlei Zusatzkosten oder höhere Beiträge.

Wie läuft eine Beratung konkret ab?

Nach Aufnahme Ihrer Basisdaten starten wir mit einem ausführlichen Erstgespräch. Darin klären wir grundsätzliche Fragen zum System, räumen Mythen ausräumen und besprechen Ihre Wünsche. Parallel erhalten Sie Ihren individuellen Tarifvergleich. Im gemeinsamen Dialog verfeinern wir die Optionen dann Schritt für Schritt, bis der Schutz wie ein Maßanzug zu Ihrer Lebensplanung passt.

Welche Unterlagen benötigen Sie von mir?

Für den Start reichen ein paar grundlegende Angaben zu Ihrer beruflichen Situation und Ihrer aktuellen Krankenversicherung. Wenn wir ins Detail gehen, benötigen wir Ihre Gesundheitshistorie der letzten Jahre, um Vorerkrankungen rechtssicher aufzuarbeiten, sowie bei Gesetzlich Versicherten einen aktuellen Einkommensnachweis.

Arbeiten Sie mit allen privaten Krankenversicherern zusammen?

Ja. Als unabhängiger Versicherungsmakler bin ich an keine Versicherungsgesellschaft gebunden. Gemeinsam mit der verticus AG habe ich Zugriff auf den gesamten deutschen Markt und kann objektiv die Tarife auswählen, die fachlich und preislich am besten zu Ihnen passen.

Wie lange dauert ein vollständiger Tarifvergleich?

Einen ersten, fundierten Überblick erhalten Sie meist schon wenige Stunden nach unserem Erstgespräch. Ab diesem Zeitpunkt bestimmen Sie ganz allein das Tempo. Der Auswahlprozess dauert so lange, wie Sie brauchen, um sich mit der Entscheidung rundum wohlzufühlen.

Wann würden Sie mir von einem Wechsel abraten?

Immer dann, wenn die Rahmenbedingungen langfristig nicht passen. Wenn die Finanzen schwanken, Vorerkrankungen zu extremen Risikozuschlägen führen oder die PKV nur gewählt werden soll, um kurzfristig ein paar Euro zu sparen. Eine PKV muss ein Leben lang tragfähig sein – ist das nicht gegeben, empfehle ich ganz klar den Verbleib in der GKV.

Was passiert nach dem Vertragsabschluss?

Sobald der Antrag unterschrieben ist, übernehme ich die komplette Abwicklung. Ich reiche die Unterlagen rechtssicher beim Versicherer ein, verfolge den Bearbeitungsstatus und kümmere mich – falls nötig – um die form- und fristgerechte Kündigung Ihrer bisherigen Krankenversicherung. Sie müssen sich um keinen Papierkram kümmern und werden von mir informiert, sobald die Police ausgestellt ist und Ihr neuer Schutz offiziell steht.

Sind Sie auch nach dem Abschluss weiterhin mein Ansprechpartner?

Ja, absolut. Im Gegensatz zu vielen Online-Portalen endet meine Arbeit nicht mit der Unterschrift. Ich bleibe Ihr fester, persönlicher Ansprechpartner für die gesamten nächsten Jahre. Egal ob Sie Fragen zu einer Leistungseinreichung haben, sich Ihre Lebenssituation ändert oder Sie später Tarifanpassungen prüfen möchten – Sie rufen keine anonyme Hotline an, sondern wenden sich direkt an mich.
Aktuelle Beiträge

← Zurück zur Expertensuche