Zum Inhalt springen
verticus Finanzmanagement AG

Ihr verticus Berater

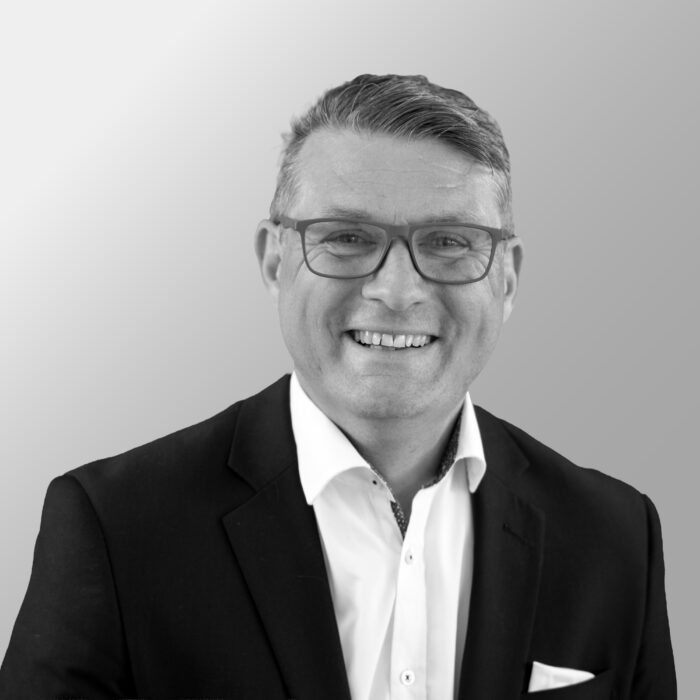
Jan Brandstein

Versicherungsmakler

München & Umgebung 5,0/5 aus 56 Bewertungen

Über Jan Brandstein

Ich mache private Krankenversicherung verständlich. Nicht der billigste Tarif zählt, sondern der, der wirklich passt – bei Leistungen, Bedingungen, Beitrag und persönlicher Situation. Heute, morgen und möglichst auch noch in vielen Jahren.

2002 – Einstieg in die Versicherungsberatung
Seit 2002 bin ich in der Versicherungsbranche tätig. Mein Weg führte mich vom Finanzvertrieb über Versicherungsunternehmen und ein großes Vergleichsportal bis hin zur unabhängigen Maklerberatung.

Seit 2008 – Fokus Private Krankenversicherung

Seit 2008 liegt mein Schwerpunkt klar auf der PKV.
Stationen bei CHECK24, R+V, HanseMerkur und wefox haben mir dabei sehr unterschiedliche Blickwinkel auf Tarife, Versicherer und Beratung vermittelt. Bei der HanseMerkur war ich mehrere Jahre als Agenturleiter tätig.

Seit Ende 2021 – Gesundversicherung
Heute führe ich in München meine eigene Makleragentur Gesundversicherung und konzentriere mich auf die Beratung rund um die private Krankenversicherung.

Was mir dabei wichtig ist
PKV kann ziemlich kompliziert sein – muss sie für meine Kunden aber nicht bleiben. Ich übersetze Tarifbedingungen ins normale Leben, zeige die wirklich relevanten Unterschiede und schaue nicht nur auf den Beitrag von heute, sondern darauf, ob eine Lösung langfristig passt.
Und: Mit dem Abschluss ist die Beratung für mich nicht vorbei. Ich bleibe auch danach Ansprechpartner, wenn Fragen zur Krankenversicherung auftauchen.

20 Fragen an Jan Brandstein

10 Fragen an den Makler Persönlich. Ehrlich. Auf den Punkt.
01

Warum sind Sie Versicherungsmakler geworden?

Ich habe viele Jahre auf unterschiedlichen Seiten der Versicherungswelt gearbeitet – im Vertrieb, bei Versicherern und bei einem Vergleichsportal. Irgendwann war für mich klar: Ich möchte nicht erklären müssen, warum ausgerechnet die Produkte eines bestimmten Unternehmens die besten sein sollen. Als Makler kann ich zuerst auf den Kunden schauen und danach auf den passenden Versicherer.

02

Was macht Ihnen an Ihrer Arbeit besonders viel Freude?

Wenn aus einem Thema, bei dem ein Kunde am Anfang nur Fragezeichen sieht, irgendwann ein klares Bild wird. Private Krankenversicherung ist komplex – aber genau das macht mir Spaß. Ich zerlege das Ganze so lange, bis mein Kunde versteht, worüber er entscheidet und warum.

03

Für welche Menschen sind Sie der richtige Ansprechpartner?

Für Menschen, die eine private Krankenversicherung nicht einfach nur billig abschließen wollen. Wer verstehen möchte, was er kauft, Unterschiede wirklich erklärt bekommen möchte und Wert auf eine langfristige Begleitung legt, ist bei mir richtig. Besonders häufig berate ich Angestellte, Selbstständige und Familien rund um die PKV.

04

Wann raten Sie einem Interessenten ausdrücklich von einem Wechsel in die private Krankenversicherung ab?

Wenn die PKV nicht zur Lebensplanung oder zur finanziellen Situation passt, sage ich das auch. Ebenso, wenn die gesundheitliche Vorgeschichte zu ungünstigen Bedingungen führt oder der einzige Wechselgrund ein kurzfristig niedrigerer Beitrag ist. Die PKV sollte eine langfristige Entscheidung sein – kein Sparmodell für die nächsten zwei Jahre.

05

Was unterscheidet eine gute Beratung von einem reinen Tarifvergleich?

Ein Vergleichsprogramm kann Beiträge und Leistungen nebeneinanderstellen. Gute Beratung erklärt, welche Unterschiede davon im echten Leben relevant sind. Selbstbeteiligung, Beitragsrückerstattung, Hilfsmittel, Psychotherapie, Zahnleistungen, Gebührenordnung oder Tarifwechselmöglichkeiten können später viel wichtiger sein als 30 Euro Beitragsunterschied im Monat.

06

Welcher Kundenfall ist Ihnen besonders in Erinnerung geblieben?

Mich beschäftigen vor allem die Fälle, bei denen es zunächst schwierig aussieht – zum Beispiel wegen der Gesundheitshistorie oder weil mehrere Versicherer unterschiedlich entscheiden. Wenn wir dann nach mehreren Gesprächen und Rückfragen doch eine richtig gute und saubere Lösung finden, bleibt das hängen. Genau für solche Fälle lohnt sich die Detailarbeit.

07

Welche Eigenschaft zeichnet Sie als Berater besonders aus?

Ich gebe mich ungern mit der ersten Antwort zufrieden. Wenn mir eine Tarifbedingung, eine Aussage eines Versicherers oder eine Leistungsentscheidung nicht logisch erscheint, frage ich nach. Manchmal auch mehrmals. Für meine Kunden kann das durchaus hilfreich sein – für Versicherer gelegentlich etwas anstrengender.

08

Wie halten Sie Ihr Fachwissen aktuell?

Vor allem durch die tägliche Praxis. Ich beschäftige mich ständig mit neuen Tarifen, Tarifbedingungen, Beitragsanpassungen und konkreten Leistungsfragen meiner Kunden. Dazu kommen der direkte Austausch mit Versicherern und Kollegen sowie regelmäßige Fachinformationen. Entscheidend ist für mich dabei immer das Kleingedruckte – nicht die Hochglanzbroschüre.

09

Was machen Sie außerhalb Ihrer Arbeit gerne?

Am liebsten Zeit mit meiner Familie verbringen, raus in die Berge, im Garten werkeln oder Sport machen. Ich sitze beruflich schon genug vor Tarifbedingungen und Bildschirmen – deshalb darf es privat gerne etwas Bewegung und frische Luft sein.

10

Was möchten Sie, dass ein Kunde nach dem ersten Gespräch über Sie sagt?

„Jetzt verstehe ich das endlich.“
Wenn ein Kunde nach dem Gespräch nicht einfach nur drei Angebote vorliegen hat, sondern versteht, worin die Unterschiede liegen und welche davon für ihn wichtig sind, habe ich meinen Job gut gemacht.

10 Fragen, die Kunden wirklich stellen Die wichtigsten Antworten auf Ihre Fragen.
Bin ich bei Ihnen mit meinem Anliegen richtig?

Wenn es um die private Krankenversicherung geht, sehr wahrscheinlich ja. Darauf habe ich mich spezialisiert – vom ersten Wechsel aus der gesetzlichen Krankenversicherung über Tarifauswahl und Gesundheitsprüfung bis zu Fragen in bestehenden Verträgen.

Muss ich etwas abschließen, wenn ich mich beraten lasse?

Nein. Eine Beratung verpflichtet Sie zu keinem Abschluss. Mein Ziel ist zunächst, dass Sie verstehen, welche Möglichkeiten Sie haben. Wenn am Ende die gesetzliche Krankenversicherung oder Ihr bestehender Vertrag die sinnvollere Lösung ist, kann auch das ein Ergebnis der Beratung sein.

Was kostet Ihre Beratung?

Für Sie fällt bei einer normalen Vermittlungsberatung grundsätzlich kein separates Beratungshonorar an. Kommt ein Vertrag zustande, erhalte ich meine Vergütung vom Versicherer.

Wie läuft eine Beratung konkret ab?

Zuerst klären wir Ihre persönliche Situation, Ihre Wünsche und die grundsätzlichen Rahmenbedingungen. Danach erstelle ich einen Vergleich geeigneter Tarife. Im nächsten Schritt gehen wir die Unterschiede gemeinsam durch und reduzieren die Auswahl auf wenige sinnvolle Kandidaten. Erst wenn alle offenen Punkte geklärt sind, sprechen wir über einen Antrag.

Welche Unterlagen benötigen Sie von mir?

Am Anfang erstaunlich wenig. Wichtig sind zunächst Ihre persönlichen Daten, Ihre berufliche und finanzielle Situation sowie ein Überblick über Ihre Gesundheitshistorie. Bestehen Vorerkrankungen oder frühere Behandlungen, können später Arztunterlagen oder genauere Angaben erforderlich werden. Was tatsächlich benötigt wird, klären wir gemeinsam Schritt für Schritt.

Arbeiten Sie mit allen privaten Krankenversicherern zusammen?

Nicht jeder private Krankenversicherer arbeitet mit Versicherungsmaklern zusammen. Ich habe Zugang zu einer sehr breiten Auswahl an Gesellschaften und Tarifen – mit Ausnahme der oben genannten Versicherer. In der Beratung geht es für mich ohnehin nicht darum, möglichst viele Anbieter aufzuzählen, sondern die wirklich passenden Lösungen herauszufiltern.

Wie lange dauert ein vollständiger Tarifvergleich?

Das beginnt bei mir ganz unkompliziert mit einem kurzen ersten Telefonat. Oft reichen dafür schon 5 bis 15 Minuten, um die wichtigsten Eckdaten aufzunehmen und zu klären, worum es konkret geht.
Anschließend erhalten Sie von mir bereits erste Angebote zur Orientierung, damit Sie einen Eindruck von den möglichen Tarifen und Beiträgen bekommen.
Danach gehen wir in ein ausführlicheres Beratungsgespräch. Dort vergleichen wir die interessanten Tarife genauer, besprechen die Unterschiede und klären offene Fragen. Wie viele weitere Gespräche danach noch sinnvoll sind, hängt vom jeweiligen Fall ab.

Wann würden Sie mir von einem Wechsel abraten?

Zum Beispiel dann, wenn der Wechsel finanziell nicht langfristig tragbar ist, Ihre Lebensplanung deutlich besser zur gesetzlichen Krankenversicherung passt oder gesundheitliche Probleme nur zu ungünstigen Aufnahmebedingungen führen. Ein günstiger Beitrag kann ein guter Einstieg sein – entscheidend ist für mich aber immer, dass das Gesamtpaket auch langfristig zur persönlichen Situation passt.

Was passiert nach dem Vertragsabschluss?

Nach dem Abschluss prüfe ich gemeinsam mit Ihnen, ob alle Unterlagen und Vertragsdaten stimmen und unterstütze bei der Umstellung. Danach verschwindet Ihre Akte nicht einfach im Schrank. Auch bei späteren Fragen zu Leistungen, Rechnungen, Beitragsanpassungen oder Tarifänderungen können Sie sich weiterhin an mich wenden.

Sind Sie auch nach dem Abschluss weiterhin mein Ansprechpartner?

Ja – und genau das ist mir wichtig.
Eine private Krankenversicherung begleitet Sie im Idealfall über Jahrzehnte. Deshalb endet meine Arbeit nicht mit der Unterschrift. Wenn später Fragen oder Probleme auftauchen, haben Sie weiterhin einen Ansprechpartner, der Ihren Vertrag und Ihre Vorgeschichte kennt.
Fachartikel von Jan Brandstein

Das könnte Sie auch interessieren

← Zurück zur Expertensuche